

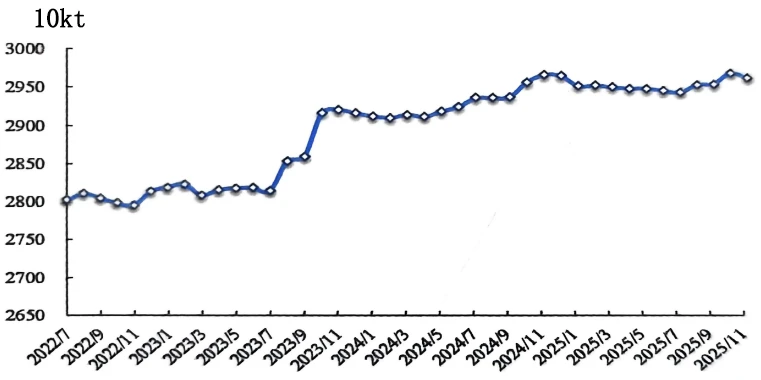
1.1 چین سے باہر پرائمری ایلومینیم کی پیداوار بین الاقوامی ایلومینیم انسٹی ٹیوٹ (IAI) کے اعدادوشمار کے مطابق، جنوری سے نومبر 2025 تک مجموعی عالمی بنیادی ایلومینیم کی پیداوار (چین کو چھوڑ کر) 27.05 ملین ٹن تک پہنچ گئی، جو کہ ایک معمولی سال-پر-%6 فیصد اضافے کی نمائندگی کرتی ہے۔ سپلائی کی مجموعی صلاحیت میں پچھلے سال کے اختتام کے مقابلے میں کوئی خاص تبدیلی نہیں آئی۔ نومبر 2025 میں اوسط یومیہ پیداوار 81,000 ٹن رہی جو سال کے آغاز سے 0.5 فیصد زیادہ ہے۔
ماخذ: آئی اے آئی
شکل 1-1 اوورسیز مارکیٹس میں روزانہ کی اوسط پرائمری ایلومینیم آؤٹ پٹ
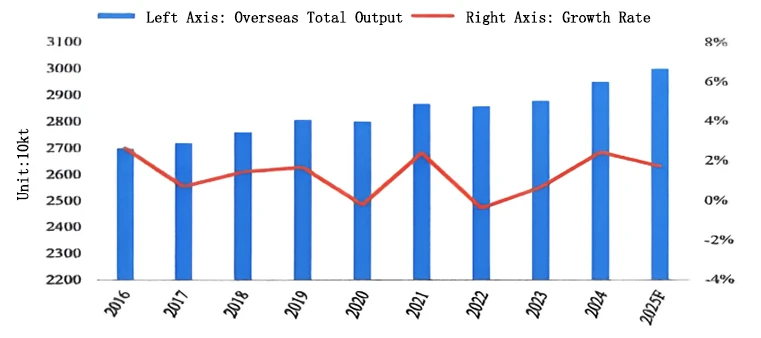
2025 کے بعد سے، بیرون ملک مقیم ایلومینیم سمیلٹرز پر کمیشننگ اور پیداوار میں کمی کی اکثر رپورٹیں آتی رہی ہیں۔ نئے شروع کیے گئے یا زیر تعمیر منصوبوں کے لحاظ سے: - Q1 2025 میں، Huaqing ایلومینیم انڈسٹری کے فیز II پروجیکٹ کو مکمل طور پر کام میں لایا گیا تھا، اس کی 500,000 ٹن کی مکمل-سالہ ڈیزائن کردہ صلاحیت کو حاصل کیا گیا تھا انڈونیشیا کے ویڈا بے انڈسٹریل پارک اور سولاویسی جزیرے کے مورووالی سنگشن انڈسٹریل پارک میں بالترتیب 600,000 ٹن/سال اور 550,000 ٹن/سال کی صلاحیت{14}} جولائی میں، آرکٹیل پروجیکٹ، جو مشترکہ طور پر ریو ٹنٹو اور Finses گروپ کے ذریعے شروع کیا گیا تھا، مقامی طور پر انٹرپری گروپ، مقامی طور پر شروع کیا گیا تھا۔ فن لینڈ کے کوکولا انڈسٹریل زون میں واقع، یہ پروجیکٹ تقریباً 550,000 ٹن/سال کی منصوبہ بند صلاحیت کے ساتھ، ریو ٹنٹو کی جدید ترین AP60 الیکٹرولیسس ٹیکنالوجی کو اپناتا ہے۔ 2029 میں مکمل ہونے اور شروع کرنے کے لیے طے شدہ، یہ 30 سال سے زائد عرصے میں یورپ میں بنایا جانے والا پہلا نیا پرائمری ایلومینیم سمیلٹر ہو گا. - اگست میں، انڈونیشیا جووان ایلومینیم انڈسٹری کے 250,000-ٹن/سال پرائمری ایلومینیم پراجیکٹ نے کامیابی کے ساتھ انڈونیشیا کے علاقے میں بجلی کی ترسیل کو مکمل کیا۔ پارک (IWIP)۔ اس پروجیکٹ میں 400kA الیکٹرولائٹک سیلز ہیں اور اسے سالانہ 250,000 ٹن پرائمری ایلومینیم تیار کرنے کے لیے ڈیزائن کیا گیا ہے انڈسٹریل پارک انڈونیشیا (KIPI) شمالی کالیمانٹن، انڈونیشیا میں، اس منصوبے کی کل منصوبہ بند صلاحیت 1.5 ملین ٹن/سال ہے، جو تین مراحل میں تعمیر کی گئی ہے، جس کا پہلا مرحلہ 500,000 ٹن/سال کامیابی کے ساتھ کام میں لایا گیا ہے۔ اس کے علاوہ، انگولا میں ہواٹونگ کیبل کا پرائمری ایلومینیم پروجیکٹ 2026 کے اوائل میں شروع ہونے کی توقع ہے، جس کی کل صلاحیت فیز I میں 120,000 ٹن فی سال ہے۔ پیداوار میں کمی کی طرف: اکتوبر میں، کئی بیرون ملک ایلومینیم سمیلٹرز کو بجلی کی سپلائی میں اچانک خرابی اور بجلی کی فراہمی کے مسائل کی وجہ سے پیداوار میں کمی کے خطرات کا سامنا کرنا پڑا۔ سنچری ایلومینیم کی ایک مکمل ملکیتی ذیلی کمپنی ehf، کو بجلی کے آلات کی خرابی کی وجہ سے اپنی پیداواری صلاحیت کا تقریباً دو-حصہ کم کرنے پر مجبور کیا گیا تھا۔ اس میلٹر کی ڈیزائن کردہ صلاحیت تقریباً 200,000 ٹن/سال ہے 16 دسمبر کو، کمپنی نے تصدیق کی کہ پلانٹ 15 مارچ، 2026. - کے قریب دیکھ بھال سے گزرے گا اور پیداوار روک دے گا۔ مزید برآں، ریو ٹنٹو گروپ نے انکشاف کیا کہ وہ 2028 میں اپنے پاور کنٹریکٹ کی میعاد ختم ہونے پر آسٹریلیا میں اپنے ٹوماگو ایلومینیم سمیلٹر کو بند کرنے پر غور کر رہا ہے، اس وجہ سے کہ وہ ایک مستحکم اور مناسب پاور کو محفوظ کرنے میں ناکامی کا حوالہ دے کر{61}۔ اس میلٹر کی پیداواری صلاحیت 600,000 ٹن فی سال ہے۔ Antaike کے اعدادوشمار کے مطابق، 2025 کے آخر تک، عالمی کل بنیادی ایلومینیم کی پیداواری صلاحیت 78.89 ملین ٹن فی سال تک پہنچ گئی، جس میں سے بیرون ملک صلاحیت 34.73 ملین ٹن فی سال تھی، جو کہ ایک سال-پر-سال میں 0.5% کا اضافہ ہے۔ 2025 میں عالمی پرائمری ایلومینیم کی پیداوار تقریباً 74.23 ملین ٹن تھی، جو کہ 1.7% سال-سال-سے زیادہ ہے۔ اس میں سے، بیرون ملک پرائمری ایلومینیم کی پیداوار 30 ملین ٹن رہی، جو کہ سالانہ-1.7% کا اضافہ ہے، جو عالمی کل پیداوار کا 40.4% ہے۔
ماخذ: Antaike
تصویر 1-2 اوورسیز پرائمری ایلومینیم آؤٹ پٹ، 2016-2025F
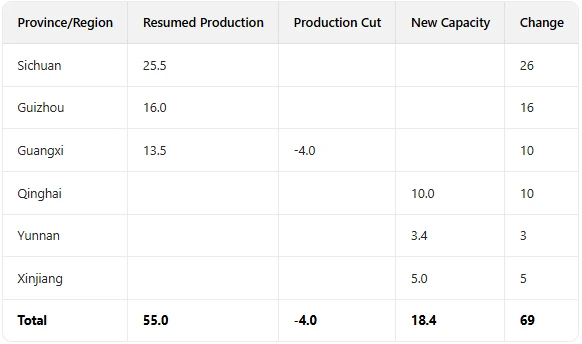
1.2 چین میں پرائمری ایلومینیم کی پیداوار چین کی بنیادی ایلومینیم کی پیداواری صلاحیت نے 2025 میں مسلسل ترقی کے رجحان کو برقرار رکھا۔ ایک طرف، سال کے آغاز سے، ایلومینیم کی قیمتوں میں تیزی سے کمی نے بنیادی ایلومینیم کی پیداواری لاگت میں نمایاں کمی کی ہے۔ ایلومینیم کی بڑھتی ہوئی قیمتوں کے ساتھ مل کر، کارپوریٹ آپریٹنگ حالات میں نمایاں بہتری آئی ہے۔ پیداواری صلاحیتیں جو 2024 کے آخر میں سیچوان، گیزہو اور دیگر خطوں میں نقصانات کی وجہ سے بند ہو گئی تھیں، نے Q1 2025. میں یکے بعد دیگرے دوبارہ پیداوار شروع کر دی، دوسری طرف، چالکو چنگھائی اور یوننان ایلومینیم یکسین جیسے منصوبوں سے نئی صلاحیت کے اجراء نے صنعت کی آپریٹنگ صلاحیت کے پیمانے کو مزید بڑھا دیا ہے۔ Antaike کے اعدادوشمار کے مطابق، 2025 میں، دوبارہ شروع کی گئی بنیادی ایلومینیم کی پیداواری صلاحیت 550,000 ٹن/سال تک پہنچ گئی، جس میں 180,000 ٹن/سال کی نئی صلاحیت (آپریٹنگ پروجیکٹس کے لیے صلاحیت کی تبدیلی کے تحت نئی تعمیر کو چھوڑ کر)۔ اس کے علاوہ، گوانگسی اور دیگر علاقوں میں کچھ بنیادی ایلومینیم انٹرپرائزز نے سال کے آغاز میں توانائی کی بچت کے لیے الیکٹرولائٹک سیلز کو بند کر دیا اور اگست میں دوبارہ پیداوار شروع کر دی، جس کے نتیجے میں پیداوار میں کمی کا نسبتاً معمولی اثر پڑا۔ دسمبر 2025 کے آخر تک، چین کی نصب شدہ بنیادی ایلومینیم کی پیداواری صلاحیت 44.83 ملین ٹن/سال تک پہنچ گئی، جو پچھلے سال کے مقابلے میں 270,000 ٹن/سال کا اضافہ ہے۔ آپریٹنگ صلاحیت 44.25 ملین ٹن/سال رہی، جو کہ سال کے آغاز سے 690,000 ٹن/سال کا اضافہ ہے۔
جدول 1-1 چین کی بنیادی ایلومینیم پیداواری صلاحیت میں تبدیلیاں، 2025 (10,000 ٹن/سال)
ماخذ: Antaike
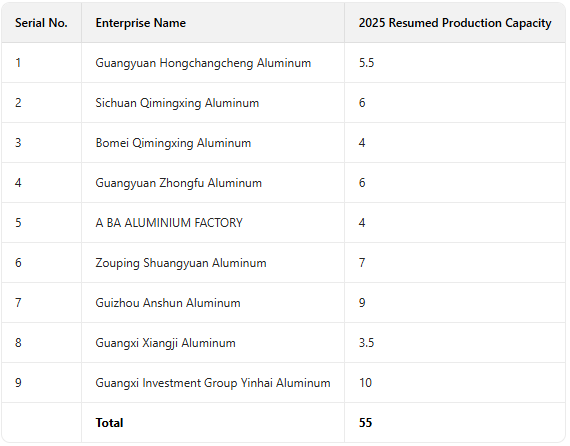
وقت کے ساتھ آپریٹنگ صلاحیت میں تبدیلیوں کے نقطہ نظر سے: سال کے پہلے نصف میں، سیچوان کے بنیادی ایلومینیم انٹرپرائزز کی پیداوار دوبارہ شروع ہونے اور چلکو چنگھائی میں نئی صلاحیت کے مسلسل اجراء سے فائدہ اٹھاتے ہوئے، آپریٹنگ صلاحیت میں تیزی سے اضافہ ہوا، جس سے سپلائی کی صلاحیت میں اضافہ ہوا۔ سال کے آخر میں، سنکیانگ تیانشان ایلومینیم انڈسٹری کے تکنیکی تبدیلی کے منصوبے کو پاور ٹرانسمیشن کے بعد شروع کرنے سے صلاحیت میں توسیع کا ایک اور دور شروع ہوا۔ 2025 میں 4 نئے شروع کیے گئے منصوبے تھے: 1. چلکو چنگھائی برانچ کے 500,000-ٹن/سال کی صلاحیت کو تبدیل کرنے اور اپ گریڈ کرنے کے منصوبے کو دسمبر 2024 کے آخر میں شروع کیا گیا تھا اور آہستہ آہستہ 2025. 2. میں پیداوار کو بڑھایا گیا تھا، جون 2025 میں، الیومین ہیومکس III کا سرکاری منصوبہ تھا عمل میں لاتے ہوئے، Heqing Yixin المونیم انڈسٹری کی کل پیداواری صلاحیت کو 450,000 ٹن/سال کی نئی سطح پر دھکیل کر اور 35,000 ٹن/سال کی بیکار صلاحیت کو جاری کرتے ہوئے. 3. جولائی 2025 میں، 1.96} ملین ٹن کی پیداوار لائنوں کا پہلا بیچ۔ یونن ہونگے نیو میٹریلز کمپنی لمیٹڈ کا کم-کاربن ایلومینیم پروجیکٹ شروع کیا گیا تھا، جس کی ابتدائی پیداواری صلاحیت 378,000 ٹن/سال تھی 200,000 ٹن/سال کی بیکار صلاحیت کا کوٹہ جاری کرتے ہوئے، متحرک اور شروع کیا۔ مزید برآں، 20 دسمبر کو، ظہانور میں 350,000 ٹن گرین پاور ایلومینیم پروجیکٹ کے الیکٹرولائٹک سیلز کی پہلی کھیپ نے کامیابی کے ساتھ پاور ٹرانسمیشن مکمل کی، جس سے 350,000 ٹن/سال کی پیداواری صلاحیت جاری ہوئی۔ تاہم، اس کی پیداواری شراکت کو 2026 میں بتدریج پورا کیا جائے گا۔ 2025 میں دوبارہ شروع ہونے والی پیداواری صلاحیت کا 550,000 ٹن/سال بنیادی طور پر سیچوان، گوئژو، گوانگسی اور دیگر صوبوں/علاقوں میں تقسیم کیا گیا تھا۔ دوبارہ شروع ہونے والی زیادہ تر صلاحیت ان کاروباری اداروں سے آئی جنہوں نے شدید آپریٹنگ دباؤ کی وجہ سے 2024 کے آخر میں کام معطل کر دیا تھا، جس کا ایک حصہ تکنیکی تبدیلی کے بعد شروع کیے گئے منصوبوں سے آتا ہے۔
جدول 1-2 چین میں دوبارہ شروع ہونے والی بنیادی ایلومینیم پیداواری صلاحیت میں تبدیلیاں، 2025 (10,000 ٹن/سال)
ماخذ: Antaike
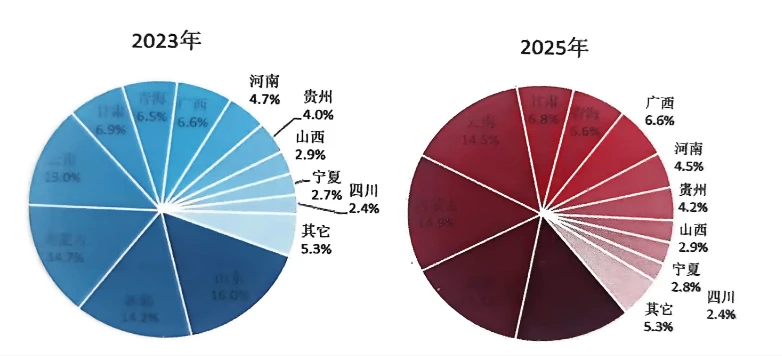
2013 سے، چین کی بنیادی ایلومینیم کی پیداواری صلاحیت عالمی کل کا 50 فیصد سے زیادہ ہے۔ یہ تناسب 2017 تک بڑھتا رہا، جو اس سال 58.3 فیصد کی تاریخی بلندی تک پہنچ گیا۔ 2017 کے بعد، سپلائی کی طرف سے ڈھانچہ جاتی اصلاحات کی ایڈجسٹمنٹ کے تحت، چین کی بنیادی ایلومینیم صنعت میں صلاحیت کی توسیع کی رفتار نمایاں طور پر سست پڑ گئی، اور اس کے عالمی حصص میں عام طور پر کمی کا رجحان دیکھا گیا ہے۔ مستقبل میں، بیرون ملک نئے منصوبوں کے بڑے پیمانے پر-کمیشن کے ساتھ، چین کی صلاحیت کا حصہ مزید سکڑ جائے گا۔ Antaike کے اعدادوشمار کے مطابق، 2025 کے آخر تک، چین کی نصب شدہ بنیادی ایلومینیم کی پیداواری صلاحیت 44.83 ملین ٹن/سال تک پہنچ گئی، جو کہ 79.56 ملین ٹن/سال کی عالمی مجموعی صلاحیت کا 56.3 فیصد ہے، جو پچھلے سال کے مقابلے میں 0.2 فیصد پوائنٹس کی کمی ہے۔ 2025 میں صلاحیت کی تبدیلی نے تیز رفتاری سے پیشرفت کی، ایلومینیم کی بنیادی پیداواری صلاحیت کی ترتیب کو مزید بہتر بنایا۔ دریں اثنا، تکنیکی تبدیلی کے منصوبوں کے نفاذ کے ساتھ، 600kA الیکٹرولیٹک خلیات کا تناسب تیزی سے بڑھ رہا ہے۔ صلاحیت کی تبدیلی بنیادی طور پر تین زمروں میں آتی ہے: 1. شیڈونگ سے یونان تک پیداواری صلاحیت کی مسلسل منتقلی. 2. ہینان اور دیگر علاقوں سے سنکیانگ اور اندرونی منگولیا میں کاروباری اداروں کی تیزی سے منتقلی. 3. کاروباری اداروں بشمول چنگھائی کیاوٹو، چنگھائی بائیہے، ہونگونگ ہُونگوم اور چِنگہائی ہونگوم تمام 600kA الیکٹرولائٹک سیلز کے لیے صلاحیت کی تبدیلی اور تبدیلی/اپ گریڈنگ پروجیکٹس کا آغاز کیا۔ حالیہ برسوں میں، بجلی کی کم قیمتوں کو حاصل کرنا اور نئی توانائی تک رسائی کاروباری اداروں کے لیے صلاحیت کی منتقلی کے لیے اولین ترجیحات بن گئی ہیں، جن کی نمائندگی سنکیانگ کے علاقے اہم مقامات کے طور پر ابھر رہے ہیں۔ 2025 میں، Yidian Group اور Wanji Group نے بالترتیب اندرونی منگولیا اور سنکیانگ میں پیداوار کو منتقل کرنے کے لیے صلاحیت کی تبدیلی کے منصوبوں کا اعلان کیا، جو حالیہ برسوں میں سب سے بڑے-اسکیل کراس-علاقائی نقل مکانی کو نشان زد کرتے ہوئے اور صنعت کی اہم توجہ مبذول کر رہے ہیں۔ ایک ہی وقت میں، شیڈونگ سے یونان میں بنیادی ایلومینیم کی پیداواری صلاحیت کی مسلسل منتقلی نے شیڈونگ میں صلاحیت میں کمی اور یونان میں نمو کے واضح رجحان کو جنم دیا ہے۔ 2025 میں، بنیادی ایلومینیم کی پیداواری صلاحیت کے لحاظ سے چین کے سرفہرست پانچ صوبے/علاقے اندرونی منگولیا، یونان، سنکیانگ، شیڈونگ اور گانسو تھے، جن کے متعلقہ حصص 14.9%، 14.5%، 14.4%، 14.1% اور 6.8% تھے۔ 2023 کے مقابلے میں، یہ حصص بالترتیب +0.2، +1.5، +0.2، -1.9 اور -0.1 فیصد پوائنٹس سے تبدیل ہوئے۔ پیداوار کے لحاظ سے، صلاحیت کی منتقلی کے عمل کے دوران شماریاتی کیلیبر میں وقت کے وقفے کی وجہ سے، پیداوار انفرادی صوبوں/علاقوں میں نصب شدہ صلاحیت سے تجاوز کر گئی۔
ماخذ: Antaike
تصویر 1-3 چین کی بنیادی ایلومینیم پیداواری صلاحیت کی تقسیم، 2023 بمقابلہ 2025
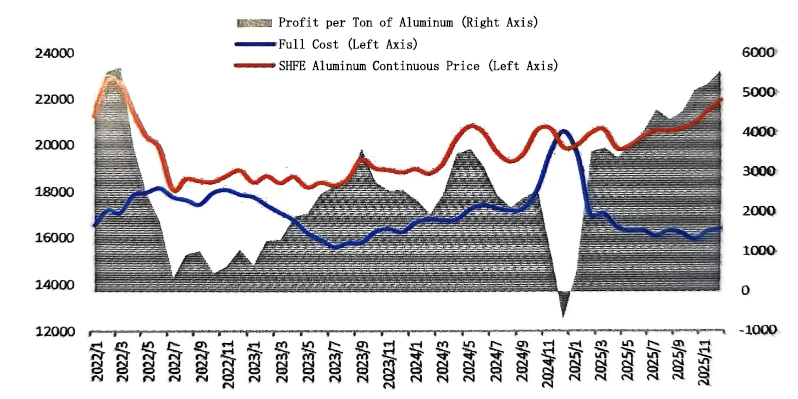
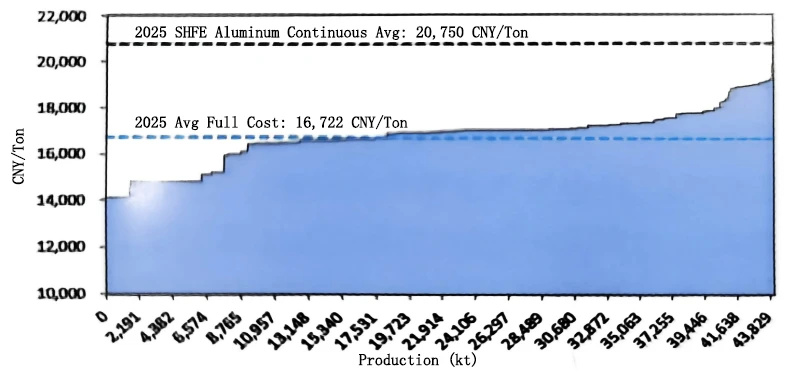
1.3 چین کی پرائمری ایلومینیم انڈسٹری کی آپریشنل کارکردگی 2025 میں، خام مال اور توانائی جیسے ایلومینا اور بجلی کی گرتی ہوئی قیمتوں نے ایلومینیم کی بنیادی پیداواری لاگت کو کم کر دیا۔ دریں اثنا، بیرون ملک سپلائی میں رکاوٹ، طلب کی بڑھتی ہوئی توقعات اور یو ایس فیڈرل ریزرو کی شرح سود میں کٹوتیوں سمیت متعدد عوامل کی وجہ سے ایلومینیم کی قیمتوں میں مسلسل اضافہ ہوا، جس سے پوری صنعت کو اعلیٰ سطح کے منافع کو برقرار رکھنے میں مدد ملی۔ خاص طور پر چوتھی سہ ماہی میں، جیسا کہ قیمت کی سطح میں نمایاں اضافہ ہوا، ایلومینیم کا فی ٹن منافع RMB 5,000 سے زیادہ ہو گیا۔ Antaike کے حساب کے مطابق، 2025 میں چین میں پرائمری ایلومینیم کی وزنی اوسط کل قیمت (بشمول ٹیکس) RMB 16,722 فی ٹن تھی، جو کہ ایک سال-پر{10}}سال میں 5.6% کی کمی یا RMB 995 فی ٹن تھی۔ ایلومینیم کا فی ٹن اوسط سالانہ منافع تقریباً RMB 4,028 تک پہنچ گیا (علاقوں میں ٹیکس کی مختلف شرحوں کی وجہ سے VAT اور کارپوریٹ انکم ٹیکس کو چھوڑ کر)، ایک ریکارڈ بلند اور ایک سال-پر{17}}سال میں 80.8% یا RMB 1,801 کے اضافے کی نمائندگی کرتا ہے۔
ماخذ: Antaike
تصویر 1-4 لاگت اور نظریاتی منافع-چین کی پرائمری ایلومینیم انڈسٹری کا نقصان اور رجحان، 2025
موسمی کارکردگی کے لحاظ سے، سال کی پہلی ششماہی میں منافع کی سطح دوسری ششماہی کے مقابلے میں کم مضبوط تھی۔ پہلی ششماہی میں، ایلومینیم کی قیمتیں نسبتاً زیادہ رہیں اور ایلومینیم کی قیمتوں میں مسلسل اضافہ ہوا، کچھ کاروباری اداروں کو جنوری میں آپریشنل دباؤ کا بھی سامنا کرنا پڑا۔ دوسری ششماہی میں، ایلومینیم، بجلی اور دیگر ان پٹ کی قیمتوں میں مسلسل کمی آنے کے باعث، ایلومینیم کی بنیادی پیداواری لاگتیں کم ہوئیں جبکہ ایلومینیم کی قیمتیں بلند سطح پر رہیں، جس سے صنعت کے منافع میں مسلسل بہتری آئی۔ پوری صنعت نے منافع حاصل کیا، خاص طور پر چوتھی سہ ماہی میں شاندار کارکردگی کے ساتھ۔
ماخذ: Antaike
چائنا کی پرائمری ایلومینیم انڈسٹری، 2025 کا پیکر 1-5 صلاحیت کی لاگت کا وکر